
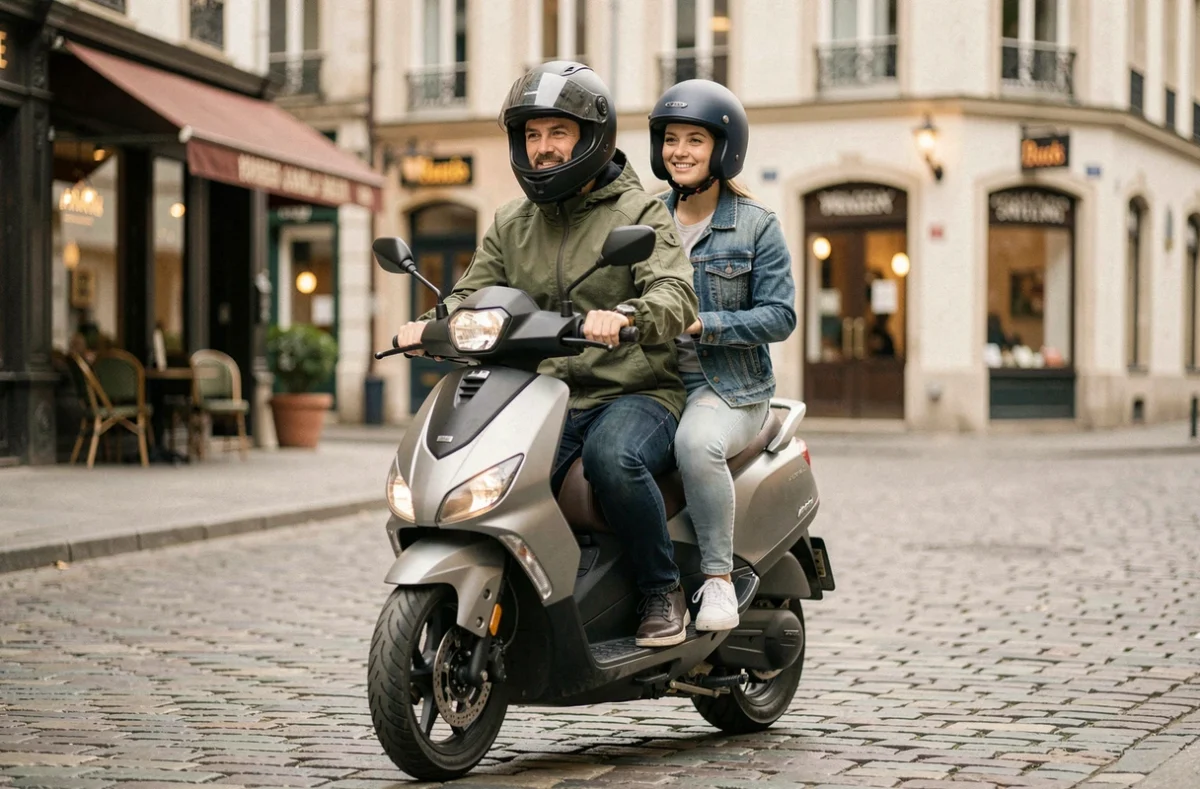
On souscrit une assurance scooter en pensant à un seul conducteur, et puis la réalité s’installe : le conjoint emprunte le deux-roues pour aller travailler, un enfant majeur s’en sert le week-end, ou un passager monte à l’arrière tous les jours. L’expression assurance scooter pour 2 personnes recouvre en fait deux situations très différentes, et les confondre peut coûter cher en cas de sinistre.
Conducteur déclaré ou passager : deux statuts, deux logiques de garantie
Quand on parle de « deux personnes » sur un scooter, la première question à trancher est simple : la deuxième personne conduit-elle le véhicule, ou est-elle assise derrière ?
Dans le cas d’un passager, la responsabilité civile obligatoire du contrat couvre déjà les dommages corporels qu’il pourrait subir. Le passager est considéré comme un tiers : si le conducteur provoque un accident, l’assureur indemnise le passager au titre de la RC. Là-dessus, pas de surprise.
La situation se complique quand la deuxième personne prend le guidon. Contrairement à l’assurance auto, un contrat moto ou scooter ne prévoit généralement pas de case « conducteur secondaire » à cocher. Le contrat est rattaché à un conducteur habituel, et le prêt du guidon à un tiers relève d’un mécanisme différent, avec ses propres limites.
Prêt occasionnel ou conduite régulière : la frontière à ne pas franchir
Un parent souscrit le contrat, mais c’est son fils qui utilise le scooter au quotidien. Si l’assureur découvre cette situation après un sinistre, il peut invoquer une fausse déclaration du conducteur habituel. Les conséquences vont de la franchise majorée au refus pur et simple d’indemnisation sur les garanties facultatives.
La règle opérationnelle est la suivante : si la deuxième personne utilise le scooter plus de quelques fois par mois, elle doit être déclarée comme conducteur principal ou disposer de son propre contrat. Le prêt de guidon, tel qu’il est prévu dans la plupart des contrats, concerne un usage ponctuel, pas une rotation quotidienne entre deux conducteurs.
Clause de prêt de guidon : ce que le contrat autorise vraiment
La plupart des assureurs incluent une clause de prêt de guidon dans leurs contrats scooter. Elle permet de confier temporairement le véhicule à un tiers titulaire du permis adéquat. En apparence, c’est la solution idéale pour deux personnes partageant un scooter.
Franchise majorée et garanties amputées
En pratique, le prêt de guidon ne transfère pas toutes les garanties au conducteur emprunteur. Voici ce qui change fréquemment :
- La franchise en cas de sinistre peut être doublée, voire triplée par rapport à la franchise standard applicable au conducteur déclaré. Cette majoration figure dans les conditions particulières du contrat, pas dans la plaquette commerciale.
- Les garanties facultatives (dommages tous accidents, vol, incendie) peuvent être suspendues ou limitées lorsque le conducteur n’est pas celui désigné au contrat. Une clause de conduite exclusive, si elle existe, supprime purement ces couvertures.
- La garantie du conducteur (protection corporelle de celui qui tient le guidon) peut ne pas s’appliquer au conducteur occasionnel. Certains contrats la réservent nommément au souscripteur.
Avant de prêter régulièrement son scooter, on vérifie donc trois points dans les conditions particulières : le montant de la franchise prêt de guidon, le périmètre des garanties maintenues, et l’étendue de la garantie du conducteur.
Conduite exclusive : une clause qui interdit le partage
Certains contrats comportent une clause de conduite exclusive. Elle stipule que seul le conducteur nommé au contrat est autorisé à piloter le véhicule. Si une autre personne prend le guidon et provoque un sinistre, la responsabilité civile reste active (elle est obligatoire et ne peut pas être conditionnée), mais toutes les garanties optionnelles tombent.
Cette clause est souvent proposée en échange d’une réduction de prime. On comprend l’intérêt pour un conducteur solo. Pour un couple ou un binôme qui partage le scooter, c’est un piège direct.
Protection du passager : les garanties à vérifier avant de rouler à deux
Le passager bénéficie de la couverture RC en cas d’accident responsable du conducteur. Ses dommages corporels sont pris en charge comme ceux de n’importe quel tiers. En théorie, c’est suffisant.
En pratique, la qualité de l’indemnisation dépend du plafond de garantie RC souscrit. Un plafond bas peut laisser des restes à charge considérables en cas de blessures graves. La plupart des contrats proposent des plafonds de responsabilité civile élevés, mais on vérifie le montant exact, surtout sur les formules les moins chères.
Garantie des équipements du passager
Le casque, le blouson, les gants du passager ne sont pas automatiquement couverts. La garantie équipements de sécurité, quand elle existe, porte souvent sur les équipements du conducteur déclaré. Pour le passager, il faut parfois une extension spécifique ou une option dédiée.
Les retours varient sur ce point selon les assureurs : certains couvrent les équipements de tout occupant du scooter, d’autres limitent la prise en charge au conducteur nommé. La seule façon de savoir, c’est de lire les conditions particulières ou de poser directement la question avant la souscription.
Deux contrats séparés ou un seul contrat partagé : critères de choix pour un scooter
Puisqu’il n’existe pas de vrai statut « conducteur secondaire » en assurance scooter, deux options se présentent quand deux personnes veulent utiliser le même véhicule de façon régulière.
Option 1 : un seul contrat avec prêt de guidon élargi
On garde un seul contrat au nom du conducteur principal. Le second conducteur est couvert par la clause de prêt de guidon. Cette solution a un coût apparent plus faible, mais les franchises majorées et les exclusions de garantie peuvent la rendre plus chère en cas de sinistre.
Elle convient si le second conducteur utilise le scooter rarement (quelques fois par mois au maximum) et accepte une couverture réduite.
Option 2 : deux contrats sur le même véhicule
Certains assureurs acceptent d’émettre deux contrats distincts sur un même scooter, chacun au nom d’un conducteur. C’est plus rare en deux-roues qu’en auto, et tous les assureurs ne le proposent pas. La prime totale est plus élevée, mais chaque conducteur bénéficie de l’intégralité des garanties et construit son propre historique de bonus-malus.
Cette solution est pertinente quand les deux conducteurs utilisent le scooter à parts égales, ou quand l’un des deux a un profil jeune conducteur qui a besoin de constituer son propre bonus.
Éléments à comparer entre les deux options
- Le montant de la franchise applicable au second conducteur dans chaque scénario (franchise prêt de guidon versus franchise standard du second contrat).
- La couverture de la garantie du conducteur : est-elle nominative ou étendue à tout conducteur autorisé ?
- L’impact sur le coefficient bonus-malus : avec un seul contrat, seul le titulaire accumule du bonus. Avec deux contrats, chacun progresse indépendamment.
- Le coût total annuel, en intégrant non seulement les primes mais aussi le surcoût potentiel des franchises en cas de sinistre.
Fourchettes de prix et leviers pour réduire la prime d’une assurance scooter partagée
Le coût d’une assurance scooter dépend de la cylindrée, du profil du conducteur, de la zone géographique et du niveau de garanties. Pour un scooter 50 cm3 en formule au tiers, les primes annuelles restent modérées. Dès qu’on monte en cylindrée ou en niveau de couverture (intermédiaire, tous risques), la facture augmente sensiblement.
Quand deux personnes partagent le scooter, plusieurs leviers permettent de contenir le budget :
Déclarer le conducteur le plus expérimenté comme titulaire du contrat. Son bonus réduit la prime de base, ce qui profite indirectement au second conducteur couvert par le prêt de guidon.
Augmenter la franchise volontaire réduit la prime, mais attention à ne pas cumuler cette franchise avec la majoration prêt de guidon, qui peut rendre le reste à charge très élevé pour le second conducteur.
Opter pour une garantie du conducteur avec un plafond suffisant. En deux-roues, les blessures corporelles sont fréquentes et les montants d’indemnisation peuvent être élevés. Rogner sur cette garantie pour économiser quelques dizaines d’euros par an est un mauvais calcul.
Enfin, comparer les devis en précisant dès le départ que le scooter sera utilisé par deux personnes. Un assureur informé dès la souscription ne pourra pas invoquer une fausse déclaration par la suite.
Le formulaire ci-dessous permet de recevoir un devis adapté à votre situation. En le remplissant, vous serez rappelé par un professionnel qui pourra détailler les options de couverture pour deux conducteurs ou un conducteur avec passager régulier, sans engagement de votre part.


