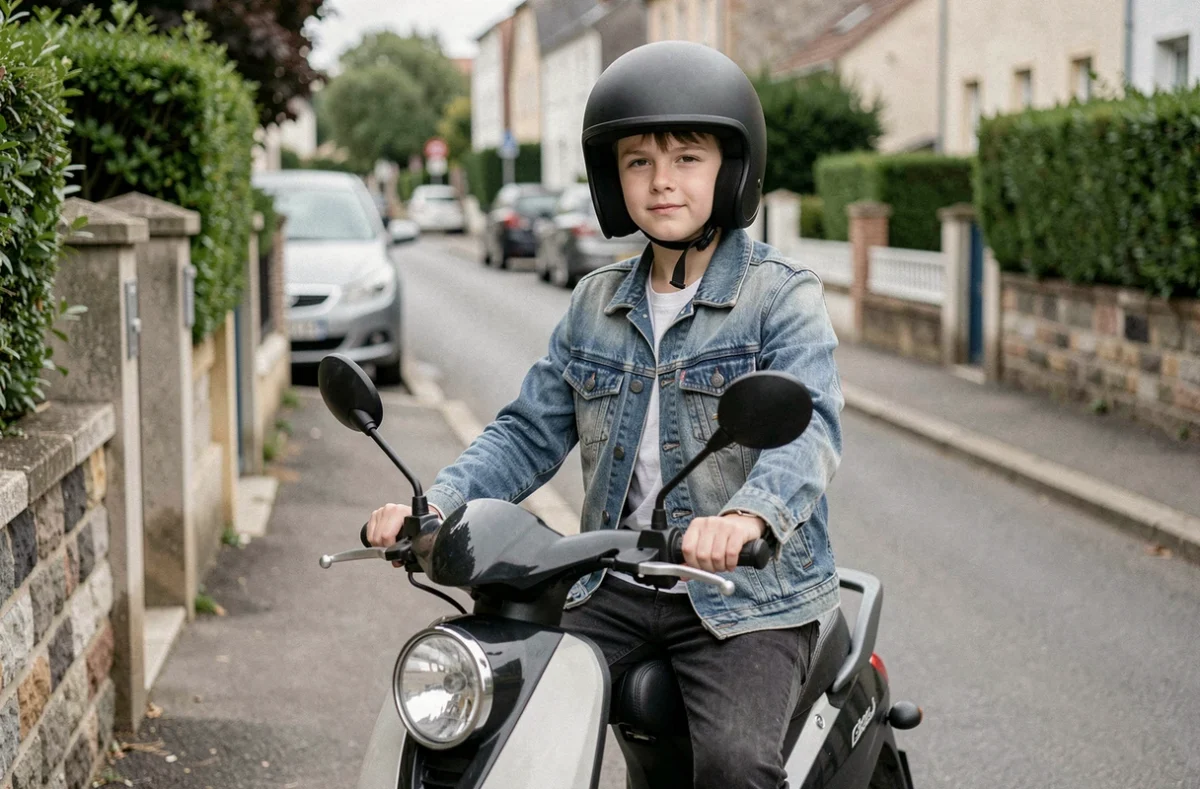
Un adolescent qui veut rouler en scooter 50 cm³ dès 14 ans place ses parents face à une obligation légale immédiate : souscrire une assurance scooter pour mineur. Le contrat ne peut pas être signé par l’adolescent lui-même, et la responsabilité civile des parents est engagée en cas de dommages causés à un tiers.
Le cadre juridique impose que le représentant légal soit souscripteur, tandis que le mineur figure comme conducteur principal ou occasionnel, une distinction dont les conséquences sont loin d’être anodines.
Conducteur principal ou occasionnel : une déclaration qui change tout après un accident
Inscrire son enfant comme conducteur occasionnel alors qu’il prend le scooter chaque matin pour le collège ou le lycée relève de la fausse déclaration au sens du Code des assurances. Ce point est à l’origine de litiges récurrents entre familles et assureurs.
Certains parents, parfois mal conseillés lors de la souscription, se déclarent conducteur principal et placent l’adolescent en conducteur occasionnel. La prime diminue, puisque le profil affiché est celui d’un adulte expérimenté.
Ce que l’assureur peut faire après un sinistre
Après un accident, l’assureur mène une enquête. Si le rapport de police ou les témoignages établissent que le mineur utilisait le scooter au quotidien, la compagnie peut se prévaloir des dispositions du Code des assurances sur la fausse déclaration. Selon la gravité, deux issues principales se présentent :
- La nullité du contrat pour fausse déclaration intentionnelle : le contrat est annulé rétroactivement. Les primes restent acquises à la compagnie, et les indemnités déjà versées aux tiers peuvent être réclamées au souscripteur. Les parents se retrouvent à assumer de leur poche les dommages corporels et matériels de la victime.
- La réduction proportionnelle d’indemnité lorsque la fausse déclaration n’est pas jugée intentionnelle : l’indemnisation est recalculée selon le ratio entre la prime payée et celle qui aurait dû l’être. Sur un accident corporel grave, l’écart peut représenter plusieurs dizaines de milliers d’euros à la charge de la famille.
- L’inscription au fichier des résiliations (AGIRA), qui complique fortement la souscription d’un nouveau contrat, aussi bien pour le mineur que pour les parents.
Le mineur qui utilise le scooter au quotidien doit être déclaré conducteur principal. Le surcoût de prime existe, mais il reste sans rapport avec le risque financier d’une sous-déclaration mise au jour après un sinistre.
Assurance scooter mineur : coût réel et critères qui font varier la prime
Le budget annuel pour assurer un adolescent de 14 ans sur un scooter dépend de plusieurs paramètres. Le profil d’un jeune conducteur sans antécédent génère systématiquement une surprime par rapport à un adulte, quel que soit le niveau de couverture retenu.
Un sinistre responsable dès la première année peut faire grimper la cotisation au point de rendre le renouvellement impossible chez le même assureur.
Les variables qui pèsent sur le tarif
L’âge du conducteur n’explique pas tout. Plusieurs facteurs interviennent dans le calcul de la prime :
- La zone géographique : un scooter garé en centre-ville d’une grande agglomération coûte nettement plus cher à assurer qu’en zone rurale, du fait d’un taux de vol et de sinistralité plus élevé.
- Le type de stationnement : un garage fermé ou un local sécurisé fait baisser la prime par rapport à un stationnement sur la voie publique.
- La cylindrée et la puissance : un 50 cm³ bridé d’origine reste la configuration la moins coûteuse, tandis qu’un scooter débridé, même un 50 cm³, peut entraîner un refus pur et simple de garantie.
- Les antécédents familiaux : certains assureurs tiennent compte du bonus-malus du parent souscripteur pour ajuster la prime, d’autres ne le font pas. Les retours terrain divergent sur ce point selon les compagnies.
Comparer au moins trois devis reste la seule méthode fiable pour estimer le coût réel, les écarts entre assureurs pour un profil mineur identique dépassant régulièrement plusieurs centaines d’euros.
Garantie du conducteur pour un adolescent : le poste non négociable
L’assurance au tiers, le minimum légal, couvre les dommages causés aux autres. Elle ne prend pas en charge les blessures du conducteur lui-même. Pour un adolescent sur un scooter, cette absence de couverture pose un problème concret.
À 45 km/h, vitesse maximale d’un 50 cm³, une chute sur bitume provoque facilement des fractures, des traumatismes crâniens ou des lésions articulaires durables. Sans garantie du conducteur, les frais médicaux, la rééducation et l’éventuelle perte de revenus futurs restent intégralement à la charge de la famille.
Les plafonds proposés par les contrats varient fortement d’un assureur à l’autre. Un plafond trop bas peut sembler suffisant à la souscription, mais s’avérer dérisoire face à un handicap permanent nécessitant une adaptation du logement ou un accompagnement de longue durée. Vérifier le plafond de la garantie du conducteur avant de signer est une priorité pour les parents.
Permis AM et responsabilité civile des parents : le cadre légal de l’assurance scooter mineur
Avant toute souscription, le mineur doit être titulaire du permis AM (anciennement BSR). Ce permis nécessite la validation de l’ASSR (attestation scolaire de sécurité routière) puis une formation pratique en auto-école. Sans ce document, aucun assureur ne peut émettre de contrat valide.
Qui signe, qui paie, qui répond des dégâts
Le contrat doit obligatoirement être souscrit par un représentant légal. La carte grise peut figurer au nom du parent, une configuration que les assureurs connaissent bien.
Les parents répondent civilement des dommages causés par leur enfant mineur, conformément à l’article 1242 du Code civil. Cette responsabilité s’ajoute à celle du contrat : si le contrat est annulé pour fausse déclaration, la responsabilité civile parentale subsiste et les parents doivent indemniser les victimes sur leurs fonds propres.
Carte grise et contrat d’assurance forment un couple indissociable. Rouler sans assurance expose à une amende forfaitaire pouvant aller jusqu’à 3 750 euros, à la confiscation du véhicule et à une suspension du droit de conduire, y compris pour le parent titulaire de la carte grise.
Pièges courants et délais de souscription pour un scooter 50 cm³
Le débridage du scooter figure parmi les erreurs les plus fréquentes. Un 50 cm³ modifié pour dépasser 45 km/h n’est plus couvert par le contrat. En cas de sinistre, l’expert le détecte systématiquement et l’assureur refuse toute prise en charge. Un scooter débridé est un scooter non assuré, même avec un contrat en cours.
Le prêt du scooter à un camarade représente un autre piège fréquent. Lorsque le contrat mentionne un conducteur désigné et qu’un accident survient avec un conducteur non déclaré, la garantie peut être réduite ou refusée.
Délais à anticiper
La souscription elle-même peut être rapide, quelques heures en ligne chez certains assureurs spécialisés. En revanche, le permis AM prend du temps. Entre l’obtention de l’ASSR au collège et la fin de la formation pratique, il faut compter plusieurs semaines. En période de forte demande (mai-juin, avant l’été), les délais s’allongent.
Lancer la formation dès le premier trimestre de l’année scolaire évite de se retrouver sans permis AM au moment de l’achat du scooter.
Côté documents, l’assureur demande généralement la copie du permis AM, une pièce d’identité du mineur, une pièce d’identité du parent souscripteur, le certificat d’immatriculation du scooter et un relevé d’information si le parent a déjà eu un contrat deux-roues.
La différence entre un contrat bien calibré et une couverture insuffisante se joue souvent sur des détails de déclaration. Un professionnel peut vérifier la cohérence entre le profil réel du conducteur, les garanties choisies et le budget disponible. Le formulaire ci-dessous permet de recevoir un rappel gratuit pour faire le point sur votre situation et obtenir un devis adapté.