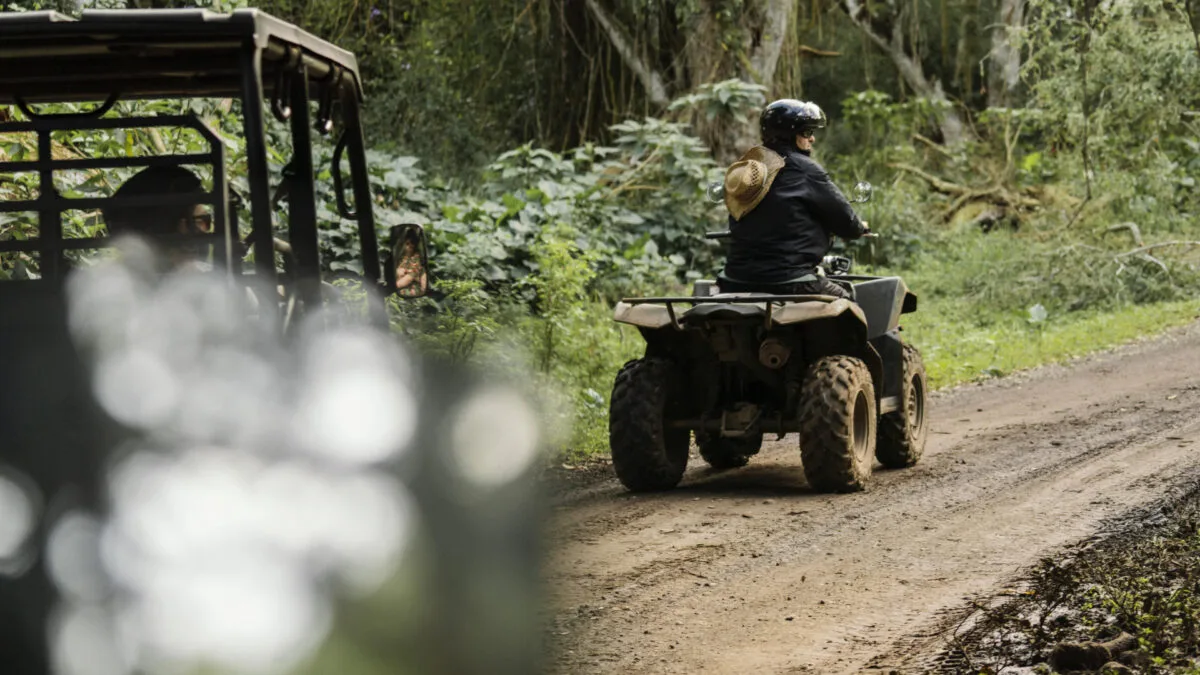
Un quad utilisé uniquement sur un terrain privé doit-il être assuré ? La réponse est oui, sans exception. Pourtant, l’idée contraire reste très répandue. En France, l’article L211-1 du Code des assurances impose une assurance responsabilité civile à tout propriétaire d’un véhicule terrestre à moteur, quelle que soit l’utilisation. Le lieu ne change rien à l’obligation.
Ce que la loi impose vraiment
Rouler sans assurance expose à une amende forfaitaire de 500 euros, qui peut grimper jusqu’à 3 750 euros en cas de récidive ou de circonstances aggravantes, avec en prime une possible confiscation du véhicule et une suspension de permis. Ce cadre légal vaut pour tous les types de quads : homologués route, agricoles et non homologués, comme les modèles sportifs à deux temps.
Depuis le 15 avril 2024, les quads homologués légers (L6e) et lourds (L7e) sont également soumis au contrôle technique obligatoire. La première visite doit intervenir dans les six mois précédant les cinq ans de mise en circulation. Un véhicule sans contrôle à jour peut se voir refuser une couverture, ou se trouver exclu en cas de sinistre.
Autre point souvent ignoré : la pratique sur circuit chronométré, même de façon amateur, est considérée comme de la compétition. La plupart des contrats standards excluent cet usage. Un avenant spécifique ou un contrat dédié est alors nécessaire.
Homologué ou non, quelles différences pour l’assurance ?
Un quad homologué route peut circuler sur voie publique, à condition de disposer du bon permis et des équipements réglementaires (éclairage, clignotants, rétroviseurs, plaque). Pour les quads non homologués, la circulation est strictement réservée aux terrains privés avec accord du propriétaire. Mais l’obligation d’assurance reste identique.
C’est justement la situation des quads sportifs de type Banshee 350, dont la production a cessé en 2013 avec les normes antipollution Euro. Ces engins affichent désormais des cotes atteignant 14 000 euros sur le marché de l’occasion. Pour ce type de modèle, souscrire une assurance quad couvrant le vol, l’incendie et les dommages tous accidents n’est pas un luxe : c’est une nécessité économique évidente.
La responsabilité civile seule constitue le minimum légal, mais elle ne protège que les tiers. Le conducteur, lui, n’est pas couvert en cas de blessure. La garantie individuelle conducteur est donc fortement recommandée, compte tenu de l’absence de protection passive sur ces véhicules.
Tarifs, garanties et leviers pour optimiser la prime
En 2025, le coût moyen d’une assurance quad tourne autour de 260 à 300 euros par an, tous profils confondus. Les formules au tiers débutent vers 110 à 180 euros annuels, les formules intermédiaires entre 240 et 320 euros, et les couvertures tous risques entre 380 et 490 euros. Ces fourchettes varient selon la cylindrée, la valeur du véhicule, le profil du conducteur et l’usage déclaré.
Plusieurs leviers permettent de réduire la facture : regrouper ses contrats chez un même assureur peut représenter jusqu’à 15 % d’économie, opter pour le paiement annuel plutôt que mensuel est également avantageux, et la souscription en ligne revient en général 5 à 15 % moins cher qu’en agence. L’installation d’antivols homologués peut aussi faire baisser la prime de 5 à 10 %.
Pour un quad de valeur ou un modèle sportif devenu rare, la vigilance sur les exclusions contractuelles vaut autant que la comparaison des tarifs. Vérifier les conditions liées au lieu d’utilisation, à l’usage compétition et à la présence d’un contrôle technique à jour reste la base d’un contrat vraiment protecteur.