
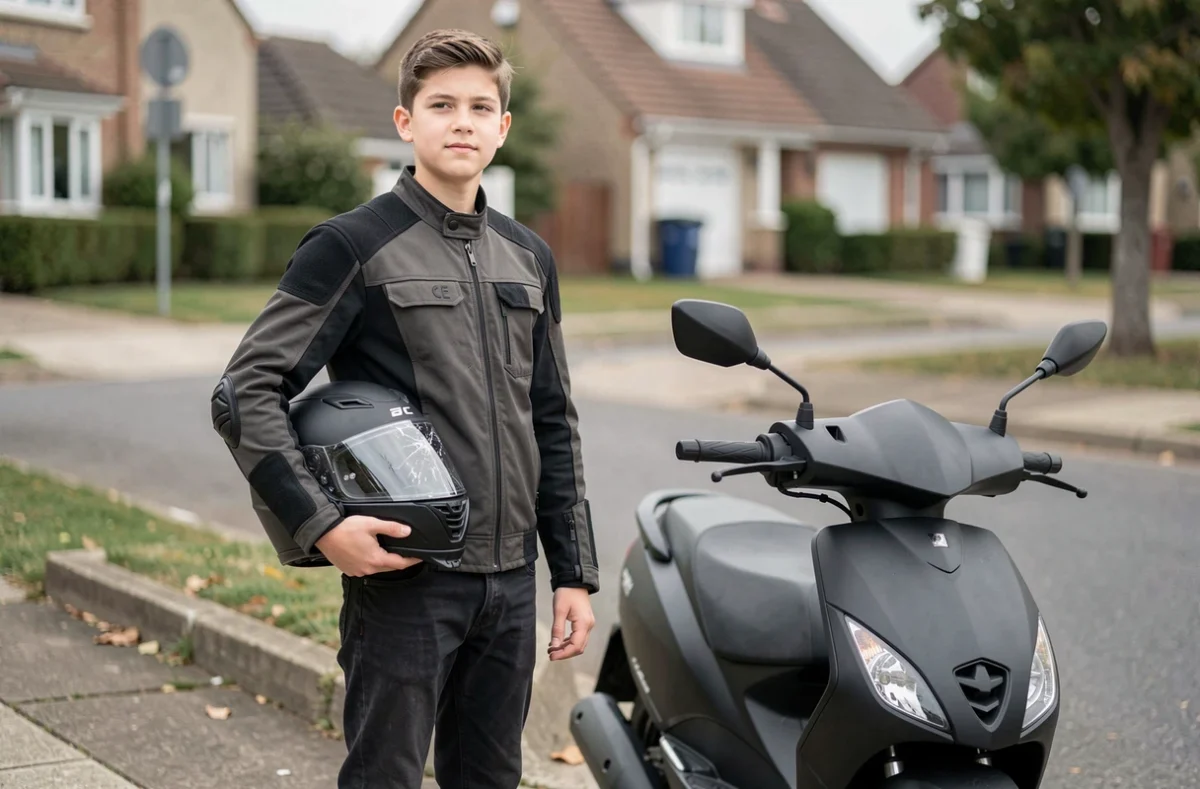
Un mineur titulaire du permis A1 peut légalement conduire une moto 125 cm³ dès 16 ans. Assurer ce type de véhicule pour un conducteur de cet âge implique des mécanismes tarifaires précis, souvent mal compris par les familles qui découvrent le sujet au moment de la souscription. La prime d’une assurance moto 125 pour un mineur dépend de variables techniques que nous détaillons ici sans détour.
Surprime jeune conducteur sur une 125 : ce que dit réellement le Code des assurances
La surprime appliquée aux conducteurs novices ne découle pas de la minorité en tant que telle. Elle est indexée sur l’ancienneté du permis. Un titulaire récent du permis A1 subit la même majoration qu’un majeur de 18 ans venant d’obtenir son permis.
Concrètement, cette surprime peut atteindre 100 % de la prime de référence la première année. Elle descend ensuite à 50 % à la deuxième échéance sans sinistre responsable, puis à 25 % la troisième année. Ce calendrier dégressif est encadré par l’article A121-1-1 du Code des assurances.
Un point que la plupart des guides grand public omettent : le régime réglementaire du bonus-malus (coefficient de réduction-majoration) n’est pas automatiquement applicable aux 125 cm³. Le Code des assurances écarte les véhicules de cette cylindrée du dispositif standard, sauf convention contraire prévue par l’assureur. Nous recommandons de vérifier systématiquement dans le devis si un CRM est réellement appliqué et selon quelles modalités l’historique d’un éventuel contrat existant est repris.
Fourchettes de prix d’une assurance moto 125 pour un mineur
Les tarifs varient fortement selon la formule choisie, le modèle de moto, la zone géographique et le profil du conducteur. Nous observons trois paliers de couverture qui structurent le marché.
Assurance au tiers simple
La formule au tiers couvre uniquement la responsabilité civile obligatoire. Pour un mineur sur une 125, c’est la formule la moins chère, mais aussi la plus exposée en cas de dommages propres. Le conducteur n’est pas indemnisé pour les dégâts sur sa propre moto ni pour ses blessures en l’absence de tiers identifié.
La prime annuelle pour ce niveau de couverture, surprime incluse, se situe généralement dans une fourchette sensiblement plus élevée que celle d’un conducteur expérimenté sur le même véhicule. En première année de permis A1, le doublement de la prime de référence alourdit significativement la facture.
Formule tiers étendu (vol, incendie)
Cette formule intermédiaire ajoute les garanties vol et incendie à la responsabilité civile. Pour une 125 d’occasion dont la valeur de remplacement reste modérée, c’est souvent le meilleur compromis coût-protection. La prime augmente par rapport au tiers simple, mais reste contenue comparée à une formule tous risques.
Formule tous risques
La couverture tous risques inclut les dommages au véhicule, y compris en cas de chute seul ou de sinistre responsable. Sur une 125 neuve, cette formule se justifie davantage. En revanche, sur une 125 d’occasion à faible valeur vénale, le surcoût dépasse souvent le bénéfice réel en cas de sinistre total.
Critères qui font varier la prime d’assurance moto 125 d’un mineur
Le prix final d’un contrat ne se résume pas au choix de la formule. Plusieurs paramètres techniques pèsent lourd dans le calcul de la cotisation.
- La puissance et le modèle exact de la moto : une 125 sportive type CBR ou YZF-R génère une prime plus élevée qu’un trail ou un custom de même cylindrée, car le profil de sinistralité diffère.
- La zone de stationnement : un garage fermé réduit le risque vol-incendie et peut faire baisser la prime de manière notable. Un stationnement sur voie publique en zone urbaine dense a l’effet inverse.
- L’usage déclaré : trajet domicile-école quotidien ou usage loisir occasionnel ne sont pas tarifés de la même façon. Les kilomètres annuels estimés entrent aussi dans le calcul.
- Les antécédents familiaux : certains assureurs prennent en compte le bonus du parent souscripteur pour moduler la prime du mineur, mais ce transfert n’est ni automatique ni universel.
Souscription d’un contrat moto 125 pour un mineur : pièges concrets à éviter
Le parent souscripteur et la déclaration de conducteur
Un mineur ne peut pas signer seul un contrat d’assurance. C’est le représentant légal qui souscrit. Le mineur doit impérativement être déclaré comme conducteur principal ou conducteur désigné sur le contrat. Omettre cette déclaration pour payer moins cher constitue une fausse déclaration : en cas de sinistre, l’assureur peut invoquer la nullité du contrat ou appliquer une réduction proportionnelle d’indemnité.
Nous constatons que ce piège reste fréquent. Certains parents souscrivent en leur nom sans mentionner l’enfant, pensant économiser sur la surprime. Cette pratique expose à un refus d’indemnisation total.
La garantie corporelle du conducteur
La responsabilité civile obligatoire couvre les dommages causés aux tiers. Elle ne couvre pas les blessures du conducteur lui-même. Pour un mineur, la garantie individuelle accident ou garantie corporelle du conducteur est un poste à ne pas négliger. Les frais médicaux, l’invalidité permanente et le préjudice scolaire peuvent représenter des montants considérables.
Cette garantie est optionnelle dans la plupart des formules au tiers. Son absence est le principal angle mort des contrats premiers prix.
Le piège du CRM inexistant
Un mineur qui débute n’a aucun historique d’assurance. Il entre donc avec un coefficient neutre (1,00) quand le CRM est appliqué. En l’absence de convention contraire, l’assureur peut ne pas appliquer de système bonus-malus du tout sur une 125. Cela signifie que même après plusieurs années sans sinistre, le conducteur ne bénéficie d’aucune réduction automatique de sa prime.
Avant de signer, il faut demander explicitement si le contrat prévoit un mécanisme de réduction pour bonne conduite et, le cas échéant, si cet historique sera transférable vers un futur contrat moto de cylindrée supérieure.
Permis A1 et 125 cm³ : le seul cadre légal pour un mineur
Un mineur ne peut accéder à une 125 cm³ que par le permis A1, accessible dès 16 ans. La voie du permis B avec formation complémentaire de sept heures, parfois évoquée dans des guides généralistes, suppose au minimum deux ans d’ancienneté de permis B. Cette condition est incompatible avec la situation d’un conducteur de 16 ou 17 ans.
Avant 16 ans, seul le permis AM (ex-BSR) permet de conduire un deux-roues motorisé de 50 cm³ maximum dès 14 ans. La confusion entre ces catégories de permis est courante et peut mener à des situations de conduite sans couverture valide si le véhicule assuré ne correspond pas au permis détenu.
Le permis A1 autorise la conduite de motos dont la puissance n’excède pas 11 kW avec un rapport puissance/poids maximal de 0,1 kW/kg. Toute moto 125 qui dépasse ces seuils ne peut pas être conduite légalement avec ce permis, et l’assurance serait inopérante en cas de sinistre.
Réduire le coût de l’assurance moto 125 d’un mineur : leviers réels
Quelques leviers concrets permettent de contenir la prime sans sacrifier les garanties utiles.
- Choisir une 125 sobre et peu puissante : les modèles à vocation utilitaire ou trail léger coûtent moins cher à assurer qu’une sportive carénée.
- Opter pour un stationnement sécurisé et l’équiper d’un antivol agréé SRA : ces deux éléments sont pris en compte dans le calcul de la garantie vol.
- Comparer les devis sur la base de garanties identiques : un tarif bas au tiers simple n’est pas comparable à un tiers étendu avec garantie corporelle.
- Négocier la reprise du bonus familial : si un parent dispose d’un bon coefficient sur son propre contrat auto ou moto, certains assureurs acceptent d’en tenir compte pour moduler la prime du mineur.
- Privilégier le paiement annuel plutôt que mensuel : le fractionnement engendre des frais supplémentaires qui alourdissent le coût total.
L’assurance moto 125 pour un mineur représente un budget non négligeable, surtout les deux premières années de permis. La surprime décroît mécaniquement si aucun sinistre responsable n’est déclaré, ce qui rend la troisième année de contrat sensiblement moins coûteuse que la première. Pour obtenir une estimation personnalisée adaptée au profil de votre enfant et au modèle de 125 envisagé, remplissez le formulaire de demande de devis gratuit ci-dessous : un professionnel vous rappellera pour détailler les options et les tarifs.


